



税制改正(令和9年度から適用されるもの)
※令和8年分以降の所得税で適用される「基礎控除等」に関する見直し等については、下記リンク先の国税庁ホームページ内をご参照ください。
令和8年度税制改正による所得税の基礎控除の引上げ等について(外部サイトへリンク)
給与所得控除の改正
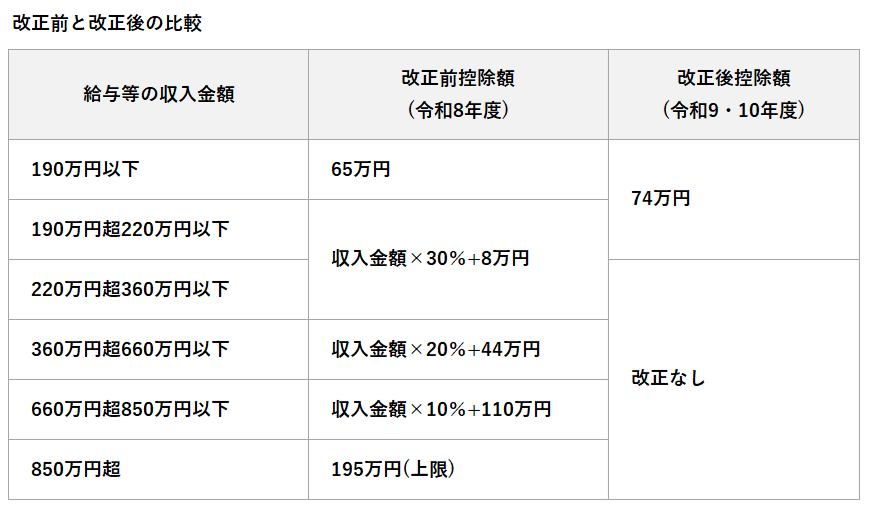
給与所得者に適用される給与所得控除について、最低保障額が65万円から69万円に引き上げられます。また、令和9年度・10年度に限り、69万円に5万円上乗せする特例が創設され、最低保障額は74万円に引き上げられます。
家内労働者等の特例による控除額の引き上げ
家内労働者等の特例の適用により、収入から差し引かれる控除額が最大65万円から69万円に引き上げられます。
各種扶養控除等に関する所得要件額の引き上げ
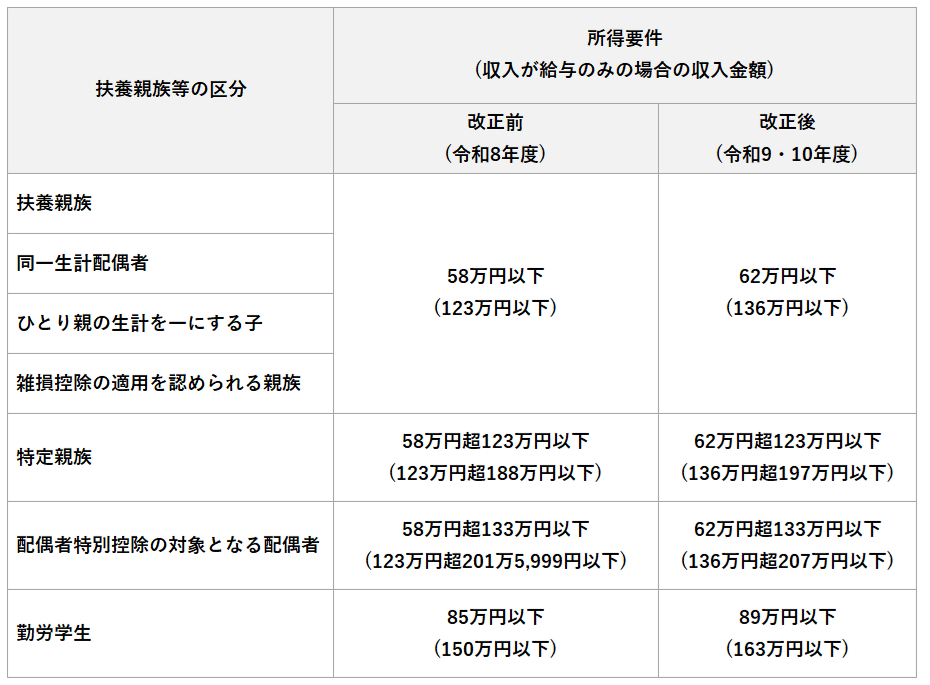
各種扶養控除等の適用を受けるための所得要件額が4万円引き上げられます。
住宅ローン控除の拡充
令和8年分以後の所得税において、住宅借入金等特別税額控除(以下住宅ローン控除)の適用がある者(住宅の取得等をして令和8年から令和12年までの間に居住の用に供したものに限る。)のうち、当該年分の住宅ローン控除額から当該年分の所得税額を控除した残額があるものについては、翌年度分の個人住民税において、当該残額に相当する額を当該年分の所得税の課税総所得金額等の額に100分の5を乗じて得た額(最高9.75万円)の控除限度額の範囲内で減額することとなります。
セルフメディケーション税制の適用期限と対象範囲の見直し
セルフメディケーション税制の適用期限がスイッチOTC医薬品については恒久化となり、それ以外の医薬品は令和13年12月31日まで5年間延長されます。また、対象医薬品に消化器官用薬、生薬を含む鎮咳去痰薬等が追加されます。
詳しくは下記リンク先の厚生労働省ホームページ内をご参照ください。
このページに関するお問い合わせ先
総務部 税務課
大和高田市大字大中98番地4(市役所2階)
電話番号:0745-22-1101
お問い合わせはこちら
更新日:2026年10月23日